Simuler un remboursement anticipé partiel de prêt
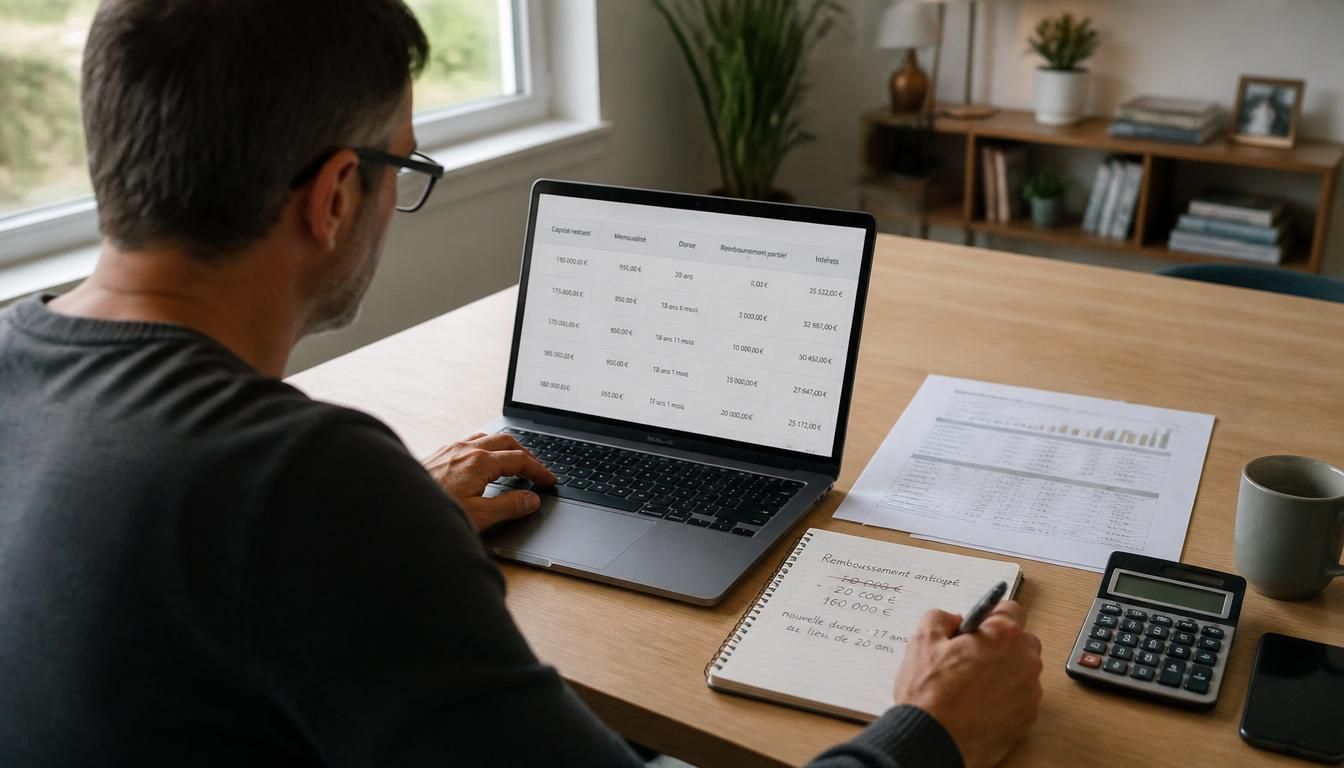
Quand vous hésitez à rembourser une partie de votre prêt, chaque euro compte. Un simulateur de remboursement anticipé partiel est constitué pour éclairer ce choix : il montre l’effet d’un versement supplémentaire sur votre crédit, votre mensualité, votre capital restant et votre intérêt futur. Cette simulation facilite la comparaison des scénarios, garantit une lecture plus claire du contrat et aide à mesurer le gain réel avant de bouger un montant. En pratique, c’est un calculateur essentiel pour décider sans improviser.
Pourquoi un calcul précis change vraiment la décision
Une simple estimation peut vous tromper. Avec une simulation bien construite, vous voyez tout de suite si votre prêt supporte un remboursement partiel sans déséquilibrer votre budget. Avant de lancer le calculateur, vérifiez quatre données : le capital restant dû, la durée résiduelle, le taux nominal et le montant que vous pouvez mobiliser. Sur un petit projet, 3 000 € peuvent alléger la pression. Sur un grand montant, 25 000 € peuvent changer la trajectoire du crédit et réduire nettement l’intérêt total. Pour approfondir ce sujet, consultez notre guide sur calculer un pret relais.
Dans un cas, vous gagnez surtout en confort ; dans l’autre, vous pouvez avoir un vrai gain financier. C’est là qu’une simulation sérieuse devient utile : elle compare le coût total du prêt avant et après remboursement, sans vous faire croire à une économie théorique. Pour un projet immobilier à Lyon ou à Nantes, l’écart entre deux scénarios peut représenter plusieurs mois de mensualité.
Ce que doit afficher un bon outil avant de trancher
Un bon outil doit comparer le coût total du crédit, visualiser l’effet sur la mensualité et estimer le gain selon le capital remboursé. Sans ces trois repères, vous risquez de décider trop vite. Le bon calculateur vous montre aussi si le prêt conserve une durée cohérente avec votre objectif.
Quand une estimation rapide ne suffit plus
Les outils trop simples oublient souvent les frais, les règles du contrat ou les particularités du prêt. Si votre crédit a une clause spécifique, il faut un calcul plus fin. Un simulateur complet permet alors de comparer plusieurs cas et d’éviter une décision approximative.
Mensualité plus basse ou durée raccourcie : le vrai arbitrage
Après un remboursement, deux routes s’ouvrent presque toujours : baisser la mensualité ou réduire la durée. Sur un prêt de 180 000 € à 3,2 %, ce choix change tout. Si vous cherchez à respirer chaque mois, la mensualité baisse et votre budget gagne en souplesse. Si vous voulez baisser le coût global, la durée raccourcie reste souvent la meilleure option. Le crédit ne change pas de nature, mais son rythme, lui, peut changer radicalement.
Voici le vrai arbitrage : faut-il payer moins longtemps ou payer moins chaque mois ? Pour calculer, il faut comparer le total des intérêts restants, le taux, la nouvelle échéance et la durée finale. Un prêt de 20 ans peut ainsi devenir plus confortable, ou plus court, selon votre priorité. L’économie n’est pas la même, et vous devez simuler avant de changer quoi que ce soit.
| Option | Effet principal | Profil adapté |
|---|---|---|
| Baisser la mensualité | Budget mensuel allégé | Foyer qui veut garder de la marge |
| Réduire la durée | Moins d’intérêts payés | Emprunteur qui vise l’optimisation |
Si vous cherchez du confort budgétaire
Cette option convient si votre mensualité pèse trop sur vos dépenses. Vous gardez une marge de sécurité sur plusieurs mois et vous évitez de devoir changer vos habitudes. Une échéance plus légère peut aussi rassurer en cas d’imprévu.
Si vous voulez réduire le coût global
La réduction de durée est souvent plus intéressante pour l’économie d’intérêts. Plus le taux est élevé, plus le gain final peut être sensible. Vous raccourcissez le terme du prêt et vous limitez le total payé au fil des mois.
Frais, indemnités et contrat : ce qu’il faut vérifier avant d’agir
Avant tout remboursement anticipé, relisez votre contrat ligne par ligne. Vérifiez cinq points : le montant minimum autorisé, la fréquence possible, la présence d’une indemnité, les modalités de recalcul et les cas d’exonération. En pratique, la loi encadre l’opération, mais le code du contrat reste décisif. Selon le plafond prévu, l’indemnité peut rester faible ou devenir moins intéressante que prévu.
Le bon réflexe consiste à demander un décompte précis avant le jour du remboursement. Ce document vous aide à éviter de payer trop vite et à voir si le gain total reste réel après frais. Dans certains cas, le prêt permet un remboursement partiel sans indemnité, mais ce n’est jamais automatique. Il faut donc devoir vérifier, puis comparer le gain brut et le gain net.
Les frais qui peuvent réduire l’intérêt de l’opération
L’indemnité de remboursement anticipé, ou IRA, peut réduire votre avantage si elle approche le plafond prévu par la loi. Ajoutez à cela d’éventuels frais annexes, et le calcul doit devenir plus rigoureux. Le vrai comparatif se fait entre le gain brut et le gain net.
Quand le contrat peut changer la règle du jeu
Certains contrats imposent un remboursement minimum ou une fréquence limitée. D’autres modifient le recalcul après l’opération. Le code du prêt, lui, fixe le cadre général, mais votre contrat peut restreindre l’usage. Relire ces clauses évite les mauvaises surprises.
Comment choisir le bon outil de simulation selon votre besoin
Tous les outils ne se valent pas. Un calculateur simple donne une idée rapide, mais un outil complet aide à simuler plusieurs scénarios de prêt avec plus de précision. Si vous voulez comparer un remboursement partiel de 5 000 € ou de 20 000 €, il faut que la simulation tienne compte du montant, du capital restant, du taux et de la durée. Sinon, vous ne voyez qu’une partie de l’histoire.
Le bon simulateur doit aussi gérer la modulation, car certains emprunteurs veulent changer la mensualité sans toucher au terme. D’autres préfèrent simuler un remboursement anticipé pour préserver leur épargne et leur liquidité. Si vous avez un projet à six mois, vous devez pouvoir avoir une vision claire de l’impact sur votre crédit sans perdre de temps.
| Type d’outil | Atout principal | Limite |
|---|---|---|
| Simulateur simple | Rapide et lisible | Peu de détail |
| Simulateur complet | Scénarios comparés | Plus long à renseigner |
| Simulation accompagnée | Conseil personnalisé | Nécessite un échange |
Les critères qui font la différence entre deux simulateurs
Regardez la gratuité, la clarté des résultats, le niveau de détail et la possibilité de comparer plusieurs scénarios. Un bon calculateur doit rester simple, mais pas simpliste. Si vous devez relire trois fois le résultat, ce n’est pas le bon outil.
Quand passer d’un outil rapide à une simulation plus poussée
Dès que votre prêt comporte des frais, une modulation possible ou une durée atypique, il vaut mieux passer à une simulation plus poussée. Vous obtenez alors une lecture plus fine de la mensualité, du capital et du remboursement attendu.
Dans quels cas ce choix devient vraiment intéressant
Le remboursement anticipé partiel devient particulièrement pertinent quand votre prêt affiche encore une longue durée et un taux peu favorable. Si vous disposez d’un gain ponctuel, le bon réflexe n’est pas de tout envoyer au crédit sans réfléchir. Il faut comparer l’intérêt de l’opération avec votre besoin d’épargne et de liquidité. Un crédit ancien, un capital encore élevé et un remboursement bien placé dans le calendrier peuvent créer une vraie économie. En complément, découvrez simulateur remboursement anticipé prêt immobilier.
Quatre profils reviennent souvent : l’emprunteur qui a une trésorerie abondante, celui qui veut réduire sa dette, celui qui prévoit un projet dans quelques mois, et celui qui préfère éviter de garder un prêt trop longtemps. Dans un foyer de Bordeaux ou de Lille, la question est souvent simple : faut-il sécuriser le quotidien ou accélérer le désendettement ? Le bon choix dépend du principal objectif, pas seulement du montant disponible.
Les situations où rembourser partiellement est cohérent
Cette solution est logique si le taux est élevé, si l’horizon du prêt reste long et si vous voulez réduire la dette. Plus le terme s’éloigne, plus le gain potentiel peut être intéressant. Vous avancez alors un capital pour économiser des intérêts.
Les situations où il vaut mieux garder son argent
Si vous avez besoin de liquidité, un projet à court terme ou une épargne faible, mieux vaut garder votre argent. Un placement plus utile que le remboursement peut aussi exister. Dans ce cas, préserver votre réserve reste souvent plus prudent.
FAQ – Questions fréquentes sur le remboursement anticipé partiel
Quel est l’intérêt d’un remboursement anticipé partiel sur un prêt immobilier ?
Il permet de réduire le capital restant dû, de diminuer les intérêts futurs et, selon le contrat, de baisser la mensualité ou la durée. Le gain dépend du montant remboursé et du moment choisi.
Vaut-il mieux baisser la mensualité ou réduire la durée ?
Si vous cherchez du confort, baissez la mensualité. Si vous voulez optimiser le coût total du prêt, réduisez la durée. Le bon choix dépend de votre budget et de votre objectif.
Les indemnités peuvent-elles annuler le gain ?
Oui, surtout si l’indemnité est proche du plafond prévu par la loi ou si le montant remboursé est faible. Il faut toujours comparer le gain brut et le gain net avant de décider.
Que vérifier dans le contrat avant de rembourser ?
Relisez les clauses sur le montant minimum, la fréquence autorisée, l’indemnité, le recalcul et les cas d’exonération. Le contrat reste la référence pour savoir ce qui est possible.
Comment choisir un simulateur fiable et simple à utiliser ?
Choisissez un outil clair, gratuit si possible, capable de comparer plusieurs scénarios et d’afficher la nouvelle mensualité, la durée et le gain estimé. Un bon calculateur doit être rapide sans être imprécis.
Faut-il garder une épargne de sécurité avant de rembourser ?
Oui, car la liquidité compte autant que le gain. Si votre épargne est faible ou si un projet arrive bientôt, mieux vaut conserver une réserve avant de lancer le remboursement.